
فهم الاقتراض والفائدة والسداد في حساب التداول الموحّد (UTA)
فهم الاقتراض والفائدة والسداد في حساب التداول الموحّد (UTA)
[الوقت المقدّر للقراءة: 5 دقائق]
في الوضع المتقدم، يتيح لك UTA اقتراض الأصول تلقائيًا عندما يحتاج النظام إلى ذلك، أو يدويًا في أي وقت تختاره. يمكنك أيضًا تحديد وضع السداد للتحكم في ما إذا كانت الديون تُسدَّد تلقائيًا بمجرد توفر الأموال. يوضح هذا المقال كيفية تفعيل الاقتراض، وأوضاع السداد، وقواعد حساب الفائدة، وطرق السداد.
1. الاقتراض
يدعم UTA كلًا من الاقتراض التلقائي واليدوي، لذا يمكنك استخدام ما يناسب الحالة:
سيناريوهات الاقتراض التلقائي
في أي من السيناريوهات أدناه، إذا تجاوزت قيمة أمرك رصيدك المتاح، يقوم النظام تلقائيًا باقتراض المبلغ الناقص.
|
سيناريوهات الاقتراض التلقائي
|
مثال
|
|
رصيد غير كافٍ لتقديم أمر بيع أو تنفيذه |
1. يحتفظ المستخدم A بعملة USDC فقط في حساب التداول الموحّد، ويقدّم أمر عقود آجلة دائمة من نوع USDT-M. 2. عند تنفيذ الأمر، يتم تحصيل رسوم فتح بقيمة 1.5 USDT. 3. بما أن المستخدم A لا يملك USDT-M في حساب التداول الموحّد، فإن المبلغ المطلوب يتجاوز رصيده المتاح، لذا يقوم النظام تلقائيًا باقتراض 1.5 USDT. |
|
خسارة غير محققة في صفقة عقود آجلة دائمة |
1. يفتح المستخدم B صفقة عقود آجلة دائمة من نوع USDT-M، ولديه رصيد حساب يبلغ 50 USDT-M و100 USDC. 2. تتسبب الصفقة في خسارة غير محققة قدرها 100 USDT، مما يجعل رأس مال المستخدم B من USDT يصل إلى −50 USDT. 3. يقوم النظام تلقائيًا باقتراض 50 USDT (باستثناء الرسوم)، وسيستمر تعديل هذا المبلغ وفقًا لتغيّر الأرباح والخسائر غير المحققة (PnL). |
|
الاقتراض من أجل التداول بالهامش |
1. لدى المستخدم C رصيد حساب يبلغ 100 USDT، ويستخدم التداول بالهامش لشراء ما يعادل 300 USDT من BTC/USDT. 2. يقوم النظام تلقائيًا باقتراض 200 USDT. |
سيناريوهات الاقتراض اليدوي
على صفحة UTA الأصول، يمكنك الاقتراض في أي وقت عن طريق اختيار عملة وإدخال مبلغ - دون الحاجة إلى تقديم أمر.
|
سيناريوهات الاقتراض اليدوي
|
مثال
|
|
يُدخل المستخدم مبلغًا في صفحة UTA الأصول لبدء عملية الاقتراض. |
1. يخطط المتداول D لاستخدام USDT في عمليات المراجحة قريبًا، ويريد تثبيت معدل الفائدة المنخفض الحالي، لذا يقترض يدويًا 2,000 USDT من صفحة الأصول. 2. يؤدي ذلك إلى زيادة رصيد الحساب من USDT بمقدار 2000، وزيادة دين USDT بنفس المقدار - ولم تُستخدم الأموال بعد في أي صفقة أو تحويل. |
|
إذا كان وضع السداد في الحساب مضبوطًا على الاقتراض/السداد اليدوي، فلن تُستخدم الأموال المقترضة ولا الأموال التي تُضاف إلى الحساب لاحقًا في سداد الالتزامات تلقائيًا. |
1. يقترض المتداول E يدويًا 1,000 USDT في حسابه UTA، ويكون وضع السداد في الحساب مضبوطًا على الاقتراض/السداد اليدوي. 2. في اليوم التالي، يحوّل المتداول E 500 USDT من حساب آخر إلى حسابه UTA. 3. وبسبب ضبط وضع السداد على اليدوي، فإن المبلغ المحوّل البالغ 500 USDT يزيد الرصيد فقط ولا يسدد تلقائيًا القرض البالغ 1000 USDT. ويبقى الالتزام دون تغيير. ويمكن للمتداول E أن يقرر كيفية استخدام الأموال أو إجراء السداد لاحقًا باستخدام السداد السريع. |
تُجمَع المبالغ المقترضة عبر كلتا الطريقتين في التزام واحد لنفس العملة، وتخضع لنفس حدود الاقتراض، وتُستحق عليها الفائدة كل ساعة وفقًا لنفس القواعد.
حد الاقتراض: الحد الأقصى للمبلغ الذي يمكن للمستخدم اقتراضه هو أصغر قيمة من بين ما يلي: المبلغ القابل للاقتراض المحسوب من الهامش المتاح للمستخدم، وحد مستوى الرافعة المالية، والحد الفردي، والحد الإجمالي عبر الحساب الرئيسي والحسابات الفرعية، والرصيد المتبقي في مجمّع القروض.
2. أوضاع السداد
يوفّر UTA وضعين للسداد، ويمكنك التبديل بينهما من إعدادات التداول:
|
وضع السداد
|
كيفية التعامل مع الأموال عند إضافتها عبر التحويلات أو الإيداعات أو تسويات الصفقات
|
|
السداد التلقائي (الافتراضي) |
تُسدَّد القروض الخاصة بالأصل المقابل أولًا، وتُضاف أي أموال متبقية إلى الرصيد. |
|
الاقتراض/السداد اليدوي |
لا تُسدَّد المبالغ المقترضة تلقائيًا. تُضاف جميع الأموال المضافة إلى الرصيد، وتبقى مبالغ اقتراضك دون تغيير حتى تقوم بسدادها. |
عند التبديل إلى الاقتراض/السداد اليدوي، يصبح هذا الوضع ساريًا على الفور - ولن تُستخدم الأموال المضافة بعد ذلك في السداد التلقائي. (تُستثنى عملات الأسهم من ذلك وستظل تُستخدم في السداد تلقائيًا.) أما عند التبديل مرة أخرى إلى السداد التلقائي، فإن ذلك يؤثر فقط على الأموال المضافة بعد التبديل، ولا يؤثر على الأرصدة أو القروض الحالية وقت التبديل. وبغض النظر عن الوضع المحدد، يمكنك اختيار السداد السريع في أي وقت.
تحذير بشأن المخاطر: في وضع الاقتراض/السداد اليدوي، تستمر فائدة القرض في التراكم بغض النظر عن رصيدك، ولا تنخفض نسبة مخاطر حسابك تلقائيًا لمجرد ارتفاع رصيدك. وإذا تم تفعيل التصفية، سيقوم النظام تلقائيًا بسداد دينك بغض النظر عن وضع السداد المحدد.
3. الفائدة
يحتسب النظام الفائدة بناءً على المبلغ المقترض لكل عملة. ولا تُحتسب أي فائدة إذا كانت الخسائر غير المحققة من صفقات العقود الآجلة ضمن المبلغ المعفى من الفائدة، أو إذا كانت الأرباح غير المحققة من صفقات العقود الآجلة كافية لتغطية المبلغ المقترض.
المبلغ الخاضع للفائدة = القرض + القيمة المطلقة لـ min(0، الرصيد + الأرباح والخسائر غير المحققة (PnL)) الفائدة بالساعة = المبلغ الخاضع للفائدة × معدل الفائدة بالساعة
-
المبلغ المعفى من الفائدة على الأرباح والخسائر غير المحققة (PnL): المبلغ الأساسي المعفى من الفائدة = min(القيمة المطلقة لـ min(0، الأرباح والخسائر غير المحققة (PnL))، الحصة المعفاة من الفائدة) + max(0، الأرباح والخسائر غير المحققة (PnL))
-
مساهمة USDGO المعفاة من الفائدة: يمكن للمستخدمين الذين يحتفظون بعملة USDGO الحصول على حصة إضافية معفاة من الفائدة، تُحسب بضرب قيمة ما يحتفظون به من USDGO في معدل الخصم التحوطي المطبق. ولا يمكن أن يتجاوز هذا الخصم مقدار الدين الخاضع للفائدة الحالي، ويخضع كل حساب لحد أقصى موحّد للحصة المعفاة من الفائدة. ويخضع معدل الخصم التحوطي والحد الأقصى المطبقين للإعلانات الرسمية والمعلومات المعروضة في الصفحة.
-
المبلغ الفعلي المعفى من الفائدة = المبلغ الأساسي المعفى من الفائدة + مساهمة USDGO المعفاة من الفائدة. ويمكن دمج الجزأين دون أن يؤثر أحدهما على الآخر.
-
المبلغ الخاضع للفائدة = max(0، المبلغ الخاضع للفائدة − المبلغ الفعلي المعفى من الفائدة)
ملاحظة إضافية: تُحتسب الفائدة على المبلغ الخاضع للفائدة عندما يكون الحساب في حالة طبيعية أو يخضع لتصفية جزئية. أما خلال خضوع الحساب للتصفية، فلا تُحتسب أي فائدة.
بعد اقتراض الأموال، يحسب النظام الفائدة ويخصمها من رصيدك في بداية كل ساعة. ويتغير معدل فائدة القروض في حساب التداول الموحّد في الوقت الفعلي بناءً على العرض والطلب في السوق.
ملاحظة: بمجرد اقتراض أي أموال، تبدأ الفائدة في التراكم عند بداية الساعة التالية، بغض النظر عما إذا كانت الأموال المقترضة قد استُخدمت أم لا. وتغطي الحصة المعفاة من الفائدة فقط الجزء من الخسائر غير المحققة الذي يتجاوز المبلغ المقترض، ولا تعوّض الفائدة المستحقة على أصل القرض نفسه. ولا تُحتسب أي فائدة إذا تم اقتراض مبلغ وسداده بالكامل خلال نفس فترة حساب الفائدة.
4. السداد
السداد التلقائي
في وضع السداد التلقائي، كلما كان لحسابك رصيد موجب في عملة تدين بها، يقوم النظام تلقائيًا بسداد ذلك الدين (راجع القسم 2 للتفاصيل).
قد تنتج الأرصدة الموجبة عن:
-
التحويل الوارد: تُحوَّل الأصول من حساب آخر إلى حسابك UTA.
-
الإيداع الوارد: تُضاف الأصول إلى حسابك UTA من خلال إيداع على البلوكتشين، أو شراء بالعملات الورقية، أو أي طريقة أخرى مدعومة.
-
تسوية الصفقة أو إغلاق الصفقة: تُستلم الأصول بعد تنفيذ صفقة فورية أو صفقة هامش، أو بعد إغلاق وتسوية صفقة في العقود الآجلة.
يستخدم النظام الرصيد المتاح من الأصل المقابل للسداد، حتى المبلغ الكامل للدين المستحق الحالي. وإذا تجاوز الرصيد مقدار الالتزام، يبقى الفائض في رصيد حسابك.
السداد اليدوي (السداد السريع)
يتيح لك UTA إجراء عمليات سداد يدوية في أي وقت باستخدام زر السداد السريع. وتُستخدم الأصول وفق الترتيب التالي:
1. يستخدم النظام أولًا رصيد العملة نفسها لتعويض القروض الخاصة بذلك الأصل، دون الحاجة إلى تحويل أو حدوث انزلاق سعري.
2. إذا كان رصيد ذلك الأصل غير كافٍ للسداد الكامل، يمكنك اختيار تحويل الأصول ذات الأرصدة الموجبة في الحساب لسداد الدين المتبقي.
إذا بلغ معدل هامش الصيانة لديك أو نسبة رأس المال المعدَّل 90% أو أكثر، يتم تقييد السداد السريع مؤقتًا، وستظهر لك رسالة تحذير بمخاطر عالية - وذلك لمنع عملية السداد نفسها من التسبب في التصفية.
5. بيانات القروض وسجلات الفائدة
يمكنك عرض بيانات القروض الحالية، مع دمج المبالغ المقترضة يدويًا وتلقائيًا، في المواقع التالية:
|
الموقع
|
البيانات المتاحة
|
لقطة الشاشة
|
|
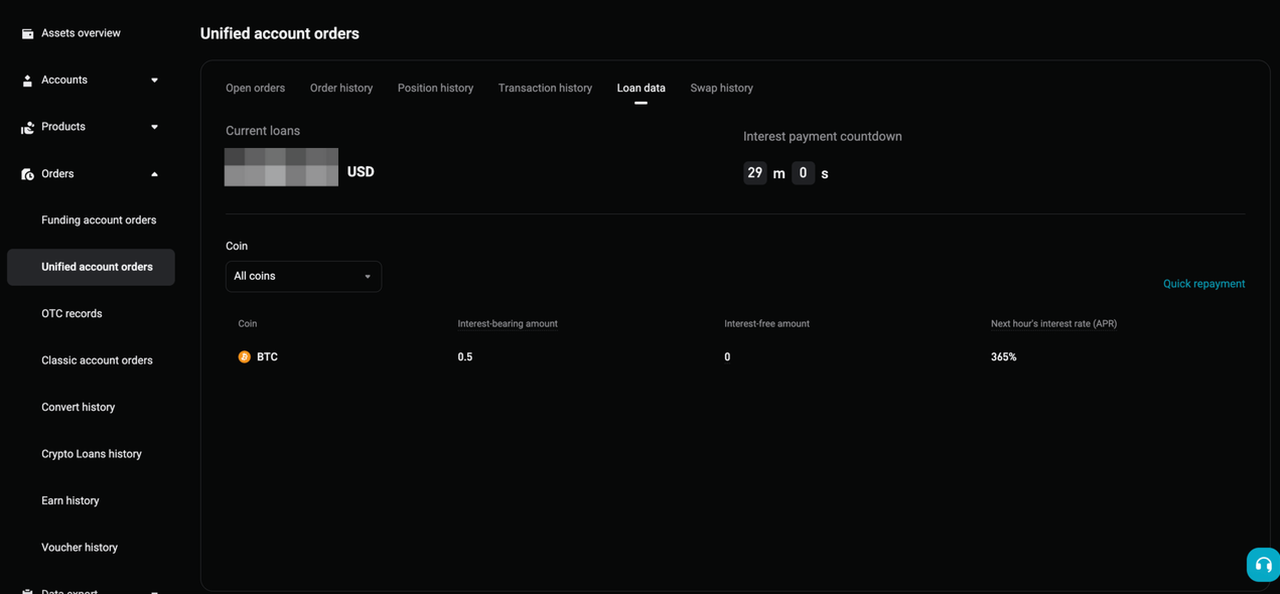
سجلات التداول ← سجلات UTA ← بيانات القروض |
إجمالي القروض، والمبلغ الخاضع للفائدة، والوقت المتبقي حتى دفعة الفائدة التالية، والمبلغ المعفى من الفائدة لكل عملة، والمعدل السنوي للساعة التالية |
 |
|
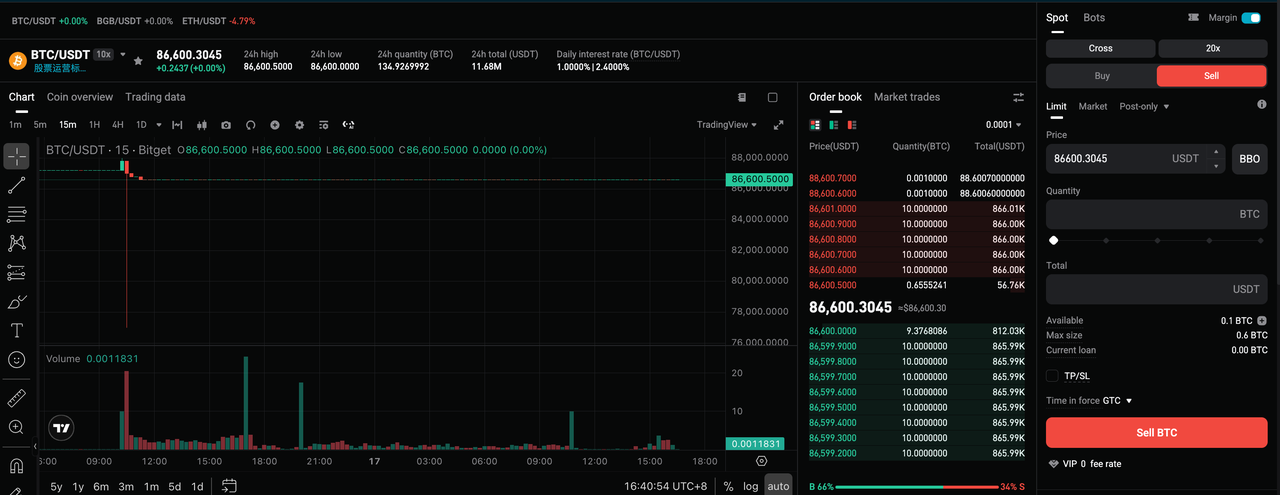
صفحة تداول UTA ← معدل الفائدة |
معدل الفائدة اليومي لكل عملة |
|
|
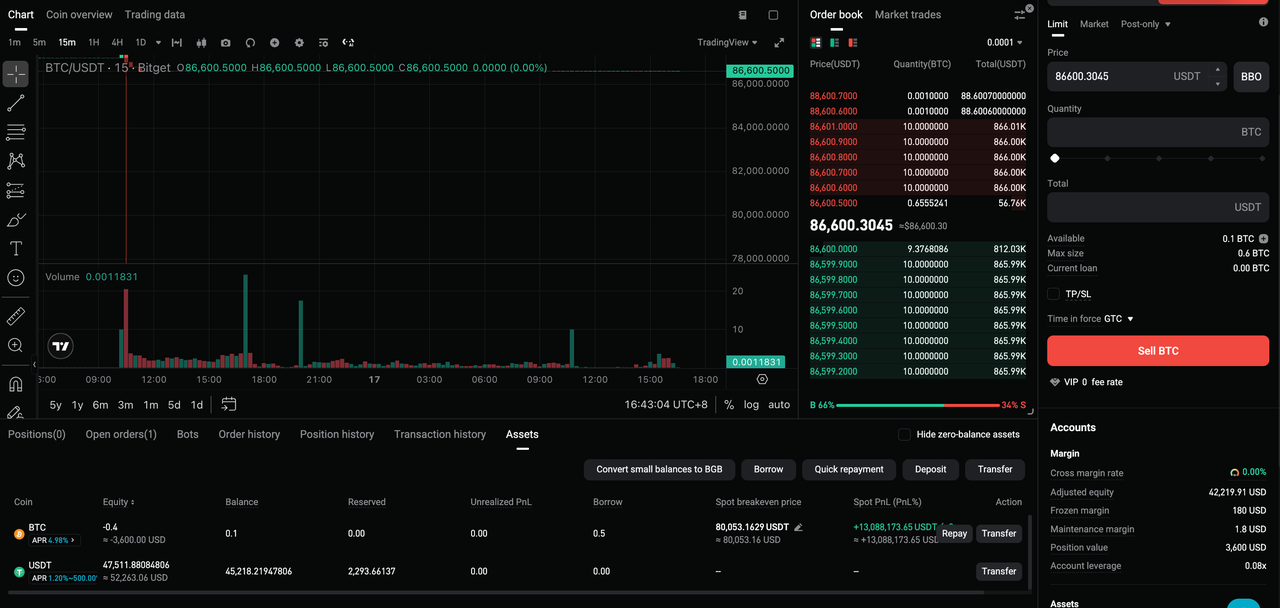
صفحة تداول UTA ← الأصول |
الرصيد والقرض الحاليان لكل عملة |
|
|
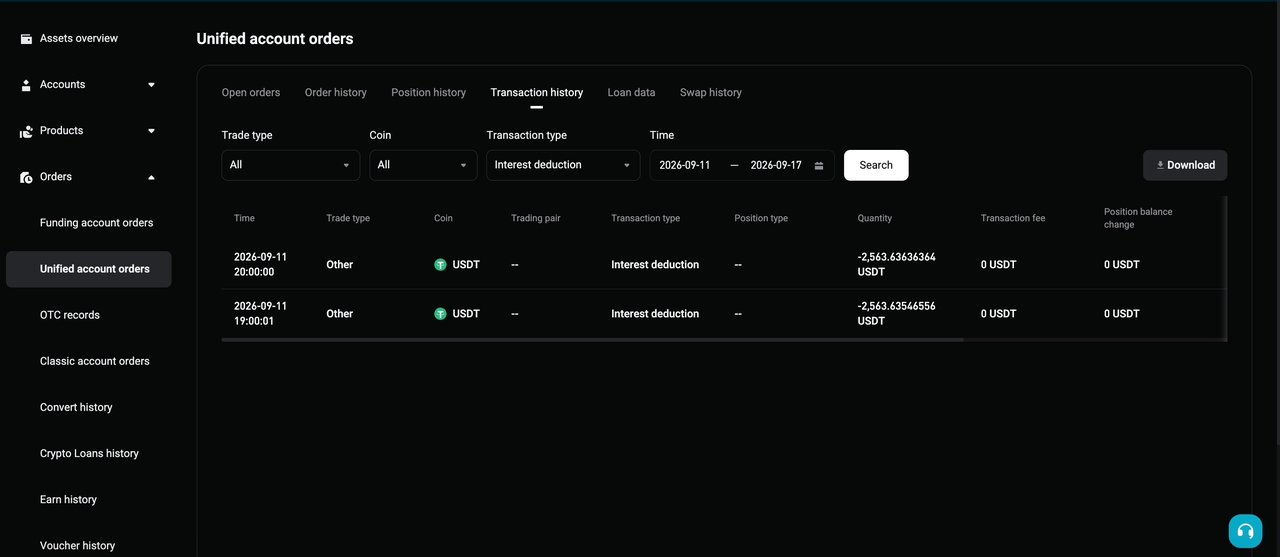
سجلات التداول ← سجلات UTA ← سجل المعاملات |
صفِّ نوع المعاملة باختيار خصم
الفائدة لعرض تفاصيل خصومات الفائدة السابقة. |
|
6. نطاق التطبيق
|
وضع الحساب
|
الاقتراض اليدوي
|
الاقتراض التلقائي
|
وضع السداد
|
|
الوضع المنعزل |
غير مدعوم |
غير مدعوم |
السداد التلقائي بشكل افتراضي |
|
الوضع الأساسي |
غير مدعوم |
مدعوم |
السداد التلقائي بشكل افتراضي |
|
الوضع المتقدم |
مدعوم |
مدعوم |
يدعم الاقتراض/السداد اليدوي والسداد التلقائي |
الأسئلة الشائعة
1. ما طرق الاقتراض التي يدعمها UTA؟
يدعم حساب التداول الموحّد الاقتراض التلقائي واليدوي، ويمكنك اختيار أيهما حسب الحاجة.
2. ما أوضاع السداد التي يوفّرها UTA؟
يوفّر UTA وضعين للسداد، ويمكنك التبديل بينهما من إعدادات التداول: السداد التلقائي (الافتراضي) والاقتراض/السداد اليدوي.
3. كيف يمكنني سداد القروض في UTA؟
يدعم UTA السداد التلقائي والسداد اليدوي (السداد السريع). في وضع السداد التلقائي، يقوم النظام تلقائيًا بسداد دينك في أصل ما كلما كان لدى الحساب رصيد موجب في العملة المقابلة.
4. متى يتم تفعيل الاقتراض التلقائي؟
عندما تتجاوز قيمة الأمر الرصيد المتاح، يقوم النظام تلقائيًا باقتراض المبلغ الناقص.
5. متى تبدأ الفائدة في التراكم على القروض؟
بعد اقتراض الأموال، يحسب النظام الفائدة ويخصمها من رصيدك في بداية كل ساعة. وتبدأ الفائدة في التراكم عند بداية الساعة التالية لحدوث الاقتراض.
*هذا الإعلان حساس للوقت. يُرجى الانتباه إلى تاريخ النشر. لا تتحمل المنصة أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن تغير الظروف أو تقادم المحتوى.
*تمت ترجمة هذا المحتوى بواسطة الذكاء الاصطناعي وهو للإشارة فقط. لا نضمن دقة الترجمة ولا نتحمل أي مسؤولية عن أي أخطاء أو إغفالات أو خسائر تنشأ عن استخدام هذا المحتوى المترجم. في حالة وجود أي تعارض، تسود النسخة الأصلية.