
Cómo funcionan los préstamos, los intereses y los pagos en UTA
Cómo funcionan los préstamos, los intereses y los pagos en UTA
[Tiempo de lectura estimado: 5 minutos]
En el modo avanzado, UTA te permite pedir activos prestados automáticamente cuando el sistema lo necesita o de forma manual cuando tú decidas. También puedes configurar el modo de pago para controlar si las deudas se saldan automáticamente en cuanto se reciben fondos. Este artículo explica cuándo se activa un préstamo, los modos de pago, las reglas de cálculo de intereses y los métodos de pago.
1. Préstamos
UTA admite préstamos automáticos y manuales para que puedas usar el método que mejor se adapte a cada momento:
Escenarios de préstamo automático
En cualquiera de los siguientes escenarios, si el valor de tu orden supera tu saldo disponible, el sistema pide prestado automáticamente el importe restante.
|
Escenarios de préstamo automático
|
Ejemplo
|
|
Saldo insuficiente para colocar o ejecutar una orden de venta |
1. El usuario A solo tiene USDC en su cuenta de trading unificada y coloca una orden de futuros perpetuos USDT-M. 2. Cuando se ejecuta la orden, se genera una comisión de apertura de 1.5 USDT. 3. Como el usuario A no tiene USDT en su cuenta de trading unificada, el importe necesario supera su saldo disponible, por lo que el sistema pide prestados automáticamente 1.5 USDT. |
|
Pérdida no realizada en una posición de futuros perpetuos |
1. El usuario B abre una posición de futuros perpetuos USDT-M y tiene un saldo de cuenta de 50 USDT y 100 USDC. 2. La posición genera una pérdida no realizada de 100 USDT, lo que reduce el patrimonio en USDT del usuario B a −50 USDT. 3. El sistema pide prestados automáticamente 50 USDT (sin incluir las comisiones), y este importe seguirá ajustándose a medida que cambien las PnL no realizadas. |
|
Préstamo para trading con margen |
1. El usuario C tiene un saldo de cuenta de 100 USDT y usa el trading con margen para comprar BTC/USDT por valor de 300 USDT. 2. El sistema pide prestados automáticamente 200 USDT. |
Escenarios de préstamo manual
En la página Activos de UTA, puedes pedir fondos prestados en cualquier momento seleccionando una moneda e introduciendo un importe, sin necesidad de colocar una orden.
|
Escenarios de préstamo manual
|
Ejemplo
|
|
Un usuario introduce un importe en la página Activos de UTA para iniciar un préstamo. |
1. El trader D tiene previsto usar USDT próximamente para arbitraje y quiere fijar el tipo de interés más bajo de hoy, por lo que pide prestados manualmente 2,000 USDT en la página Activos. 2. Esto aumenta en 2000 el saldo de USDT de la cuenta y su deuda en USDT por el mismo importe. Los fondos todavía no se han usado para ninguna operación ni transferencia. |
|
Si el modo de pago de la cuenta está configurado como Préstamo/pago manual, ni los fondos prestados ni los fondos que se acrediten posteriormente en la cuenta se usarán automáticamente para saldar las deudas. |
1. El trader E pide prestados manualmente 1,000 USDT en su UTA y el modo de pago de la cuenta está configurado como Préstamo/pago manual. 2. Al día siguiente, el trader E transfiere 500 USDT desde otra cuenta a su UTA. 3. Como el modo de pago está configurado como manual, los 500 USDT transferidos solo aumentan el saldo y no se usan automáticamente para pagar el préstamo de 1000 USDT. La deuda permanece sin cambios. El trader E puede decidir cómo usar los fondos o hacer un pago más adelante mediante Pago rápido. |
Los préstamos generados mediante ambos métodos se combinan en la deuda de la misma moneda, comparten los mismos límites de préstamo y acumulan intereses cada hora conforme a las mismas reglas.
Límite de préstamo: el importe máximo que un usuario puede pedir prestado es el menor de los siguientes valores: el importe disponible calculado según el margen disponible del usuario, el límite del nivel de apalancamiento, el límite individual, el límite total conjunto de la cuenta principal y las subcuentas, y el saldo restante del fondo de préstamos.
2. Modos de pago
UTA ofrece dos modos de pago, entre los que puedes cambiar en Configuración de trading:
|
Modo de pago
|
Cómo se gestionan los fondos acreditados mediante transferencias, depósitos o liquidaciones de operaciones
|
|
Pago automático (predeterminado) |
Primero se pagan los préstamos del activo correspondiente y cualquier importe restante se añade al saldo. |
|
Préstamo/pago manual |
Los préstamos no se pagan automáticamente. Todos los fondos acreditados se añaden al saldo y tus préstamos permanecen sin cambios hasta que los pagues. |
Si cambias a Préstamo/pago manual, la configuración entra en vigor inmediatamente: los fondos acreditados a partir de ese momento ya no se destinarán al pago automático. (Los tokens de acciones quedan excluidos y seguirán usándose para pagar automáticamente.) Volver a Pago automático solo afecta a los fondos acreditados después del cambio y no modifica los saldos ni los préstamos existentes en ese momento. Independientemente del modo seleccionado, puedes elegir Pago rápido en cualquier momento.
Advertencia de riesgo: en el modo Préstamo/pago manual, los intereses del préstamo siguen acumulándose independientemente de tu saldo, y el ratio de riesgo de la cuenta no disminuye automáticamente solo porque aumente tu saldo. Si se activa la liquidación, el sistema pagará automáticamente tu deuda, independientemente del modo de pago seleccionado.
3. Intereses
El sistema cobra intereses en función del importe prestado de cada moneda. No se cobran intereses si las pérdidas no realizadas de las posiciones de futuros están dentro del importe exento de intereses o si los beneficios no realizados de las posiciones de futuros bastan para cubrir el importe prestado.
Importe sujeto a intereses = préstamo + abs(min(0, saldo + PnL no realizadas)) Interés por hora = importe sujeto a intereses × tipo de interés por hora
-
Importe exento de intereses para las PnL no realizadas: importe base exento de intereses = min(abs(min(0, PnL no realizadas)), límite exento de intereses) + max(0, PnL no realizadas)
-
Contribución de USDGO a la exención de intereses: los usuarios que tengan USDGO pueden recibir un límite adicional exento de intereses, calculado multiplicando el valor de sus holdings de USDGO por la tasa de ajuste aplicable. La deducción no puede superar la deuda actual sujeta a intereses y cada cuenta está sujeta a un límite unificado de exención de intereses. La tasa de ajuste y el límite aplicables están sujetos a los anuncios oficiales y a la información mostrada en la página.
-
Importe real exento de intereses = importe base exento de intereses + contribución de USDGO a la exención de intereses. Ambas partes pueden combinarse sin afectarse entre sí.
-
Importe sujeto a intereses = max(0, importe sujeto a intereses antes de la exención − importe real exento de intereses)
Nota adicional: se cobran intereses sobre el importe sujeto a intereses cuando la cuenta se encuentra en estado normal o está en proceso de liquidación parcial. Sin embargo, no se cobran intereses mientras la cuenta está en proceso de liquidación.
Después de pedir fondos prestados, el sistema calcula y deduce los intereses de tu saldo al inicio de cada hora. El tipo de interés de los préstamos de la cuenta de trading unificada fluctúa en tiempo real según la oferta y la demanda del mercado.
Nota: una vez que pides fondos prestados, los intereses empiezan a acumularse al inicio de la hora siguiente, independientemente de si se han usado los fondos. El límite exento de intereses solo cubre la parte de las pérdidas no realizadas que supera el importe prestado y no compensa los intereses correspondientes al propio capital del préstamo. No se cobran intereses si un importe se pide prestado y se paga por completo dentro del mismo periodo de cálculo de intereses.
4. Pago
Pago automático
En el modo Pago automático, siempre que tu cuenta tenga un saldo positivo en una moneda que debas, el sistema pagará automáticamente esa deuda (consulta la sección 2 para obtener más información).
Los saldos positivos pueden proceder de:
-
Transferencia recibida: se transfieren activos desde otra cuenta a tu UTA.
-
Depósito recibido: se acreditan activos en tu UTA mediante un depósito on-chain, una compra con fiat u otro método admitido.
-
Operación liquidada o posición cerrada: se reciben activos después de ejecutar una operación spot o con margen, o después de cerrar y liquidar una posición de futuros.
El sistema usa el saldo disponible del activo correspondiente para el pago, hasta cubrir el importe total de la deuda pendiente actual. Si el saldo supera la deuda, el excedente permanece en el saldo de tu cuenta.
Pago manual (Pago rápido)
UTA te permite hacer pagos manuales en cualquier momento mediante el botón Pago rápido. Los activos se aplican en el siguiente orden:
1. El sistema usa primero el saldo de la misma moneda para compensar los préstamos de ese activo, sin necesidad de conversión ni deslizamiento.
2. Si el saldo de ese activo es insuficiente para pagar la totalidad, puedes optar por convertir los activos con saldo positivo de la cuenta para pagar la deuda restante.
Si tu tasa de margen de mantenimiento o tu ratio de patrimonio ajustado alcanza el 90% o más, Pago rápido queda restringido temporalmente y verás una advertencia de riesgo elevado. Esto evita que el propio pago active la liquidación.
5. Datos de préstamos y registros de intereses
Puedes consultar los datos actuales de los préstamos, con los préstamos manuales y automáticos combinados, en las siguientes ubicaciones:
|
Ubicación
|
Datos disponibles
|
Captura de pantalla
|
|
Registros de trading → Registros de UTA → Datos de préstamos |
Préstamos totales, importe sujeto a intereses, tiempo hasta el próximo pago de intereses, importe exento de intereses por moneda y tasa anualizada para la hora siguiente |
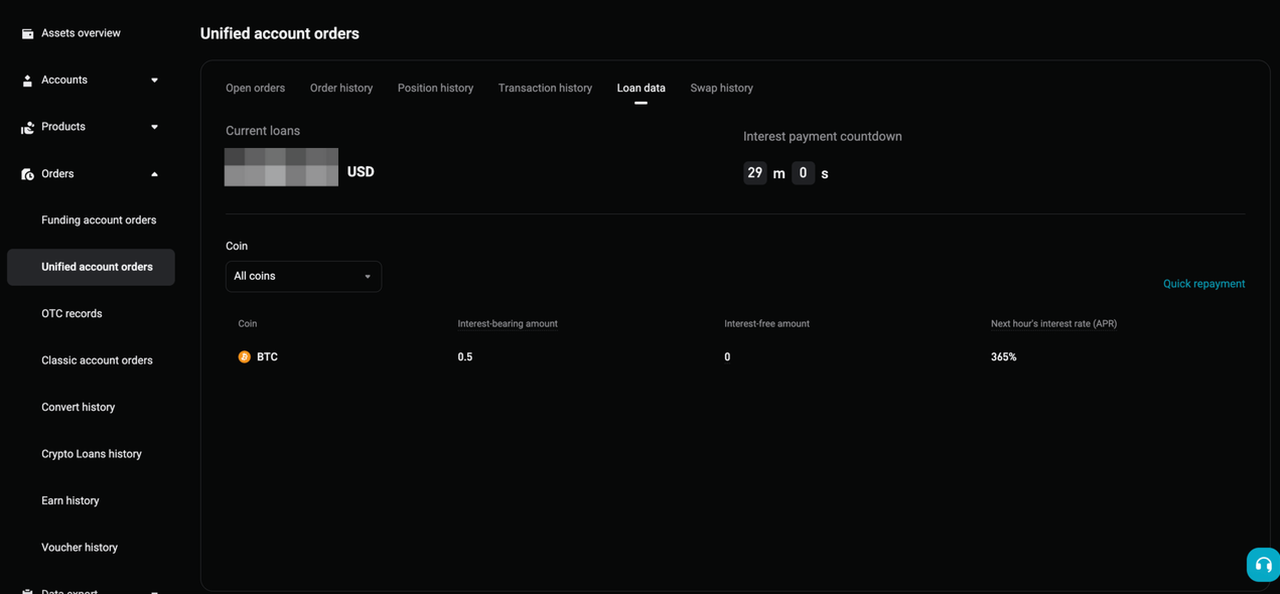 |
|
Página de trading de UTA → Tipo de interés |
Tasa de interés diaria por moneda |
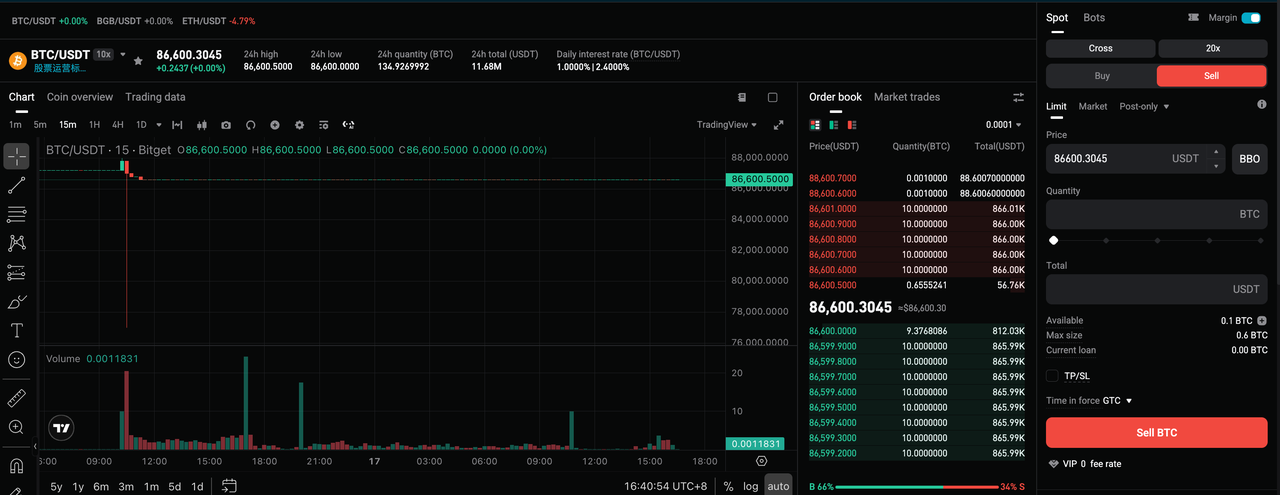
|
|
Página de trading de UTA → Pestaña Activos |
Saldo actual y préstamo de cada moneda |
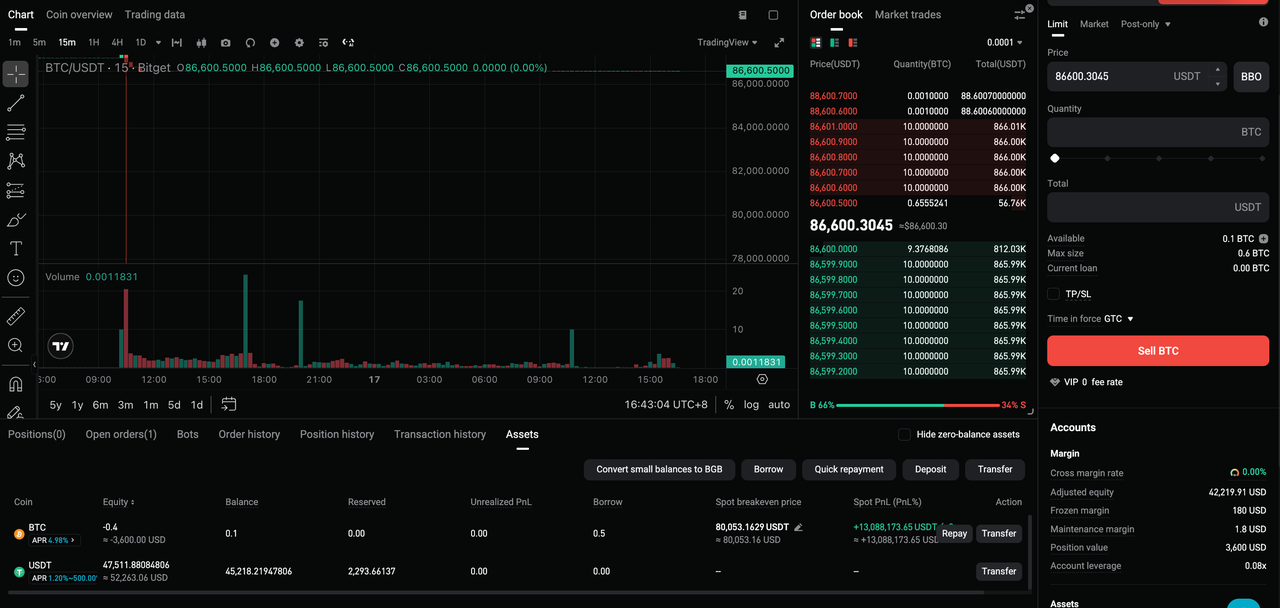
|
|
Registros de trading → Registros de UTA → Historial de transacciones |
Filtra el tipo de transacción por Deducción de
intereses para consultar los detalles históricos de las deducciones de intereses. |
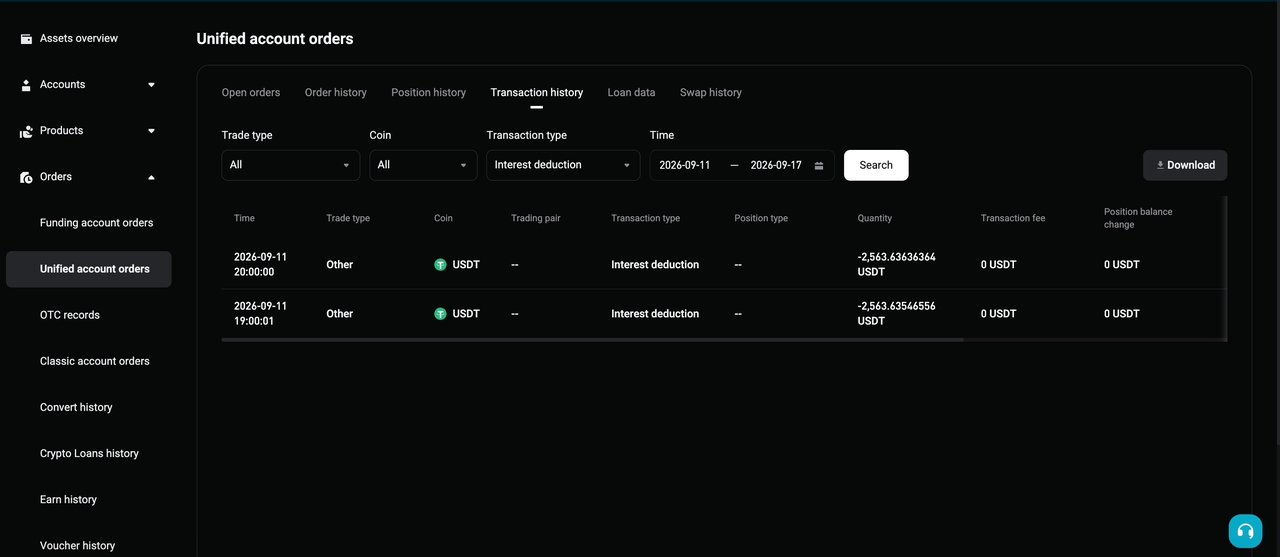
|
6. Ámbito de aplicación
|
Modo de cuenta
|
Préstamo manual
|
Préstamo automático
|
Modo de pago
|
|
Modo aislado |
No admitido |
No admitido |
Pago automático de forma predeterminada |
|
Modo básico |
No admitido |
Admitido |
Pago automático de forma predeterminada |
|
Modo avanzado |
Admitido |
Admitido |
Admite préstamo/pago manual y pago automático |
Preguntas frecuentes
1. ¿Qué métodos de préstamo admite UTA?
La cuenta de trading unificada admite préstamos automáticos y manuales, y puedes elegir cualquiera de ellos según tus necesidades.
2. ¿Qué modos de pago ofrece UTA?
UTA ofrece dos modos de pago, entre los que puedes cambiar en Configuración de trading: pago automático (predeterminado) y préstamo/pago manual.
3. ¿Cómo puedo pagar préstamos en UTA?
UTA admite el pago automático y el pago manual (Pago rápido). En el modo de pago automático, el sistema paga automáticamente tu deuda en un activo siempre que la cuenta tenga un saldo positivo en la moneda correspondiente.
4. ¿Cuándo se activa el préstamo automático?
Cuando el valor de la orden supera el saldo disponible, el sistema pide prestado automáticamente el importe restante.
5. ¿Cuándo empiezan a acumularse intereses sobre los préstamos?
Después de pedir fondos prestados, el sistema calcula y deduce los intereses de tu saldo al inicio de cada hora. Los intereses empiezan a acumularse al inicio de la hora siguiente a la solicitud del préstamo.
*Este anuncio es sensible al tiempo. Tenga en cuenta la fecha de publicación. La plataforma no asume ninguna responsabilidad por pérdidas directas o indirectas derivadas de circunstancias cambiantes o contenido desactualizado.
*Este contenido fue traducido por IA y es solo para referencia. No garantizamos la exactitud de la traducción y no asumimos ninguna responsabilidad por errores, omisiones o pérdidas que surjan del uso de este contenido traducido. En caso de que existan discrepancias, prevalecerá la versión original.